Фальсификация результатов переучета: как избежать и как бороться?
В данной статье мы поговорим про инвентаризацию и про те нюансы, которые позволяют сотрудникам уходить от ответственности за те злоупотребления, которые они могли произвести с вашими товарами.
На первый взгляд, инвентаризация является наиболее подходящим решением проблемы, способным дать быстрое представление о состоянии товароучета в магазине или на складе. Однако, такое суждение неверно, ведь сотрудники постараются сделать так, чтобы ответственность их не постигла или постигла в неполной мере.
Таким образом, перспектива ухода от ответственности предполагает два пути: либо полное скрытие недостачи, либо уплата суммы, меньшей по сравнению с суммой всей недостачи. Первый вариант зависит полностью от персонала, а второй вариант определяется в основном политикой компании, а именно тем способом взыскания недостачи, который в компании принят и прописан в договоре материальной ответственности. Рассмотрим оба этих пути подробнее.
Как скрыть недостачу?
И тут находится два решения: фальсификация результатов переучета и саботаж переучета. Фальсификация приводит к тому, что недостачу вы не увидите, а саботаж приводит к тому, что в результатах учета не видно вообще ничего.
Фальсификация результатов переучета: предпосылки и способы борьбы
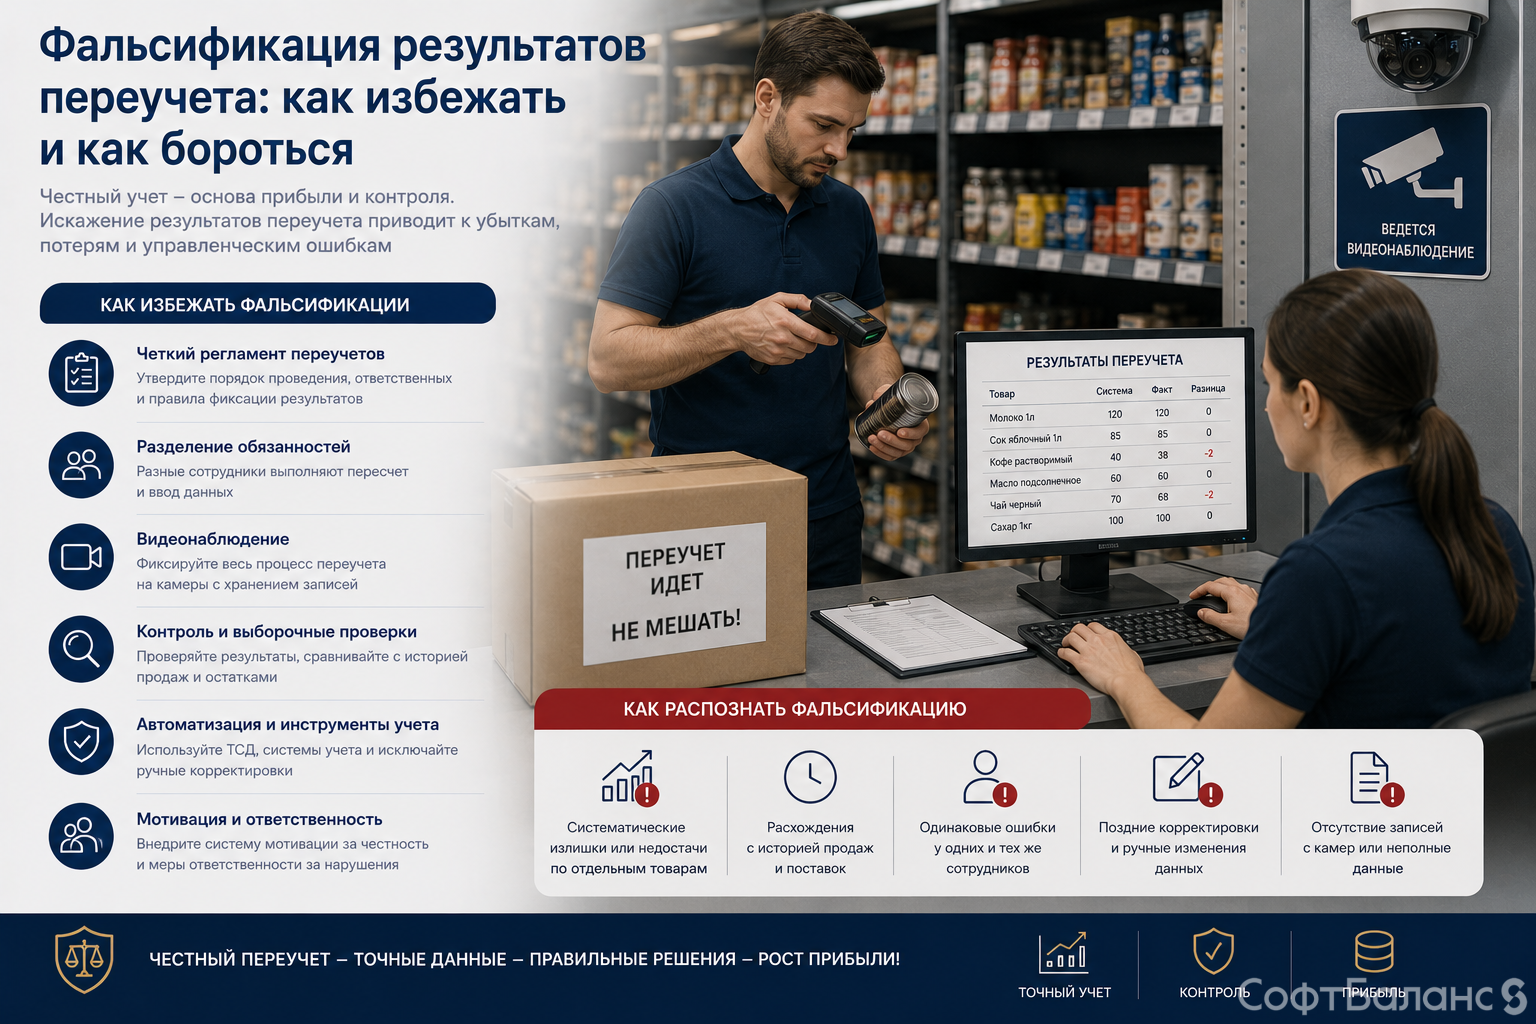
Итак, как же сотрудники могут фальсифицировать результаты переучета в магазине? В первую очередь, можно испортить учетные остатки, то есть реальные остатки останутся прежними, а искажение их в системе учета приведет к тому, что недостача будет невидна либо неотделима от общего беспорядка в остатках. В данном случае, сотрудники, например, искажают задним числом товародвижения или сформировать подложные движения товаров в базе данных. Таким, образом, остатки в учетной системе будут заведомо некорректны и комиссия будет сбита с толку. Бороться с этим можно двумя этапами: первый – это подготовка базы к переучету (выходить на переучет с «кривой» базой нельзя, она должна подготавливаться, должен быть закрыт период за несколько дней до инвентаризации и восстановлена последовательность), а второй этап наступает, когда результаты переучета сброшены в программу – должен быть назначен некий тайм-аут, в течение которого необходимо перепроверить движения, закрыть период вплоть до самой инвентаризации и только после этого результаты инвентаризации могут быть приняты к тому, чтобы взыскивать недостачу. В этом случае появляется время на то, чтобы откорректировать очевидные фиктивные товародвижения, отловить явные некорректные вещи, которые в базе могут происходить. В таком случае можно быть уверенными, что результаты инвентаризации максимально корректны.
Второй вариант фальсификаций – это манипуляции непосредственно с реальными остатками товаров (подгон реальных остатков к учетным). Тут находятся несколько «подвариантов»:
- сотрудник магазина, который может быть виновен в недостаче, участвует в инвентаризации и каким-то образом он видит то учетное количество, которое проходит по вашей товароучетной системе. В данном случае, учетное количество – это просчет руководства, поскольку ни на бланках, ни на терминалах сбора данных никакого учетного количества быть не должно. В данном случае, нечистый на руку сотрудник будет писать или вводить то учетное количество, которое необходимо для «правильного» даже не глядя на то количество товаров, которое лежит на полках.
- сотрудник магазина, который может быть виновен в недостаче, участвует в инвентаризации, учетного количества он не видит, но может знать, что те или иные позиции, которые он собственноручно унес со склада, имеют недостачу и постарается указать в результатах инвентаризации такое реальное количество, которое будет скрывать его недостачу (при отсутствии контроля со стороны).
- сотрудник магазина, который может быть виновен в недостаче, в инвентаризации не участвует, но заранее уведомлен о том, что она будет происходить, и постарается заранее принести на склад недостающие товары, включая в первую очередь наиболее дорогие позиции с тем, чтобы временно возместить свою недостачу и уйти от ответственности. А уже после инвентаризации эти позиции сотрудник обратно унесет туда, откуда их взял. Бороться с такой ситуацией можно в основном административными способами: во-первых, аудиторы, проводящие инвентаризацию не должны иметь отношение к переучитываемому торговому объекту, во-вторых, аудиторы не должны видеть учетные остатки ни в каком виде, и в-третьих, учет должен производиться максимально неожиданно.
Саботаж переучета
Здесь мы рассмотрим те мероприятия, которые позволят сотрудникам сорвать инвентаризацию как таковую: они могут предоставить некорректные остатки или не предоставить вообще никакие. Если сотрудники заинтересованы в том, чтобы сорвать инвентаризацию, они найдут способы и методы для реализации задуманного. Противодействовать этому можно путем привлечения независимых аудиторов из другого магазина и внедрением методики счета товаров, которая обеспечивает максимально быстрый и точный сбор данных
Как заплатить меньше?
Второй Ð